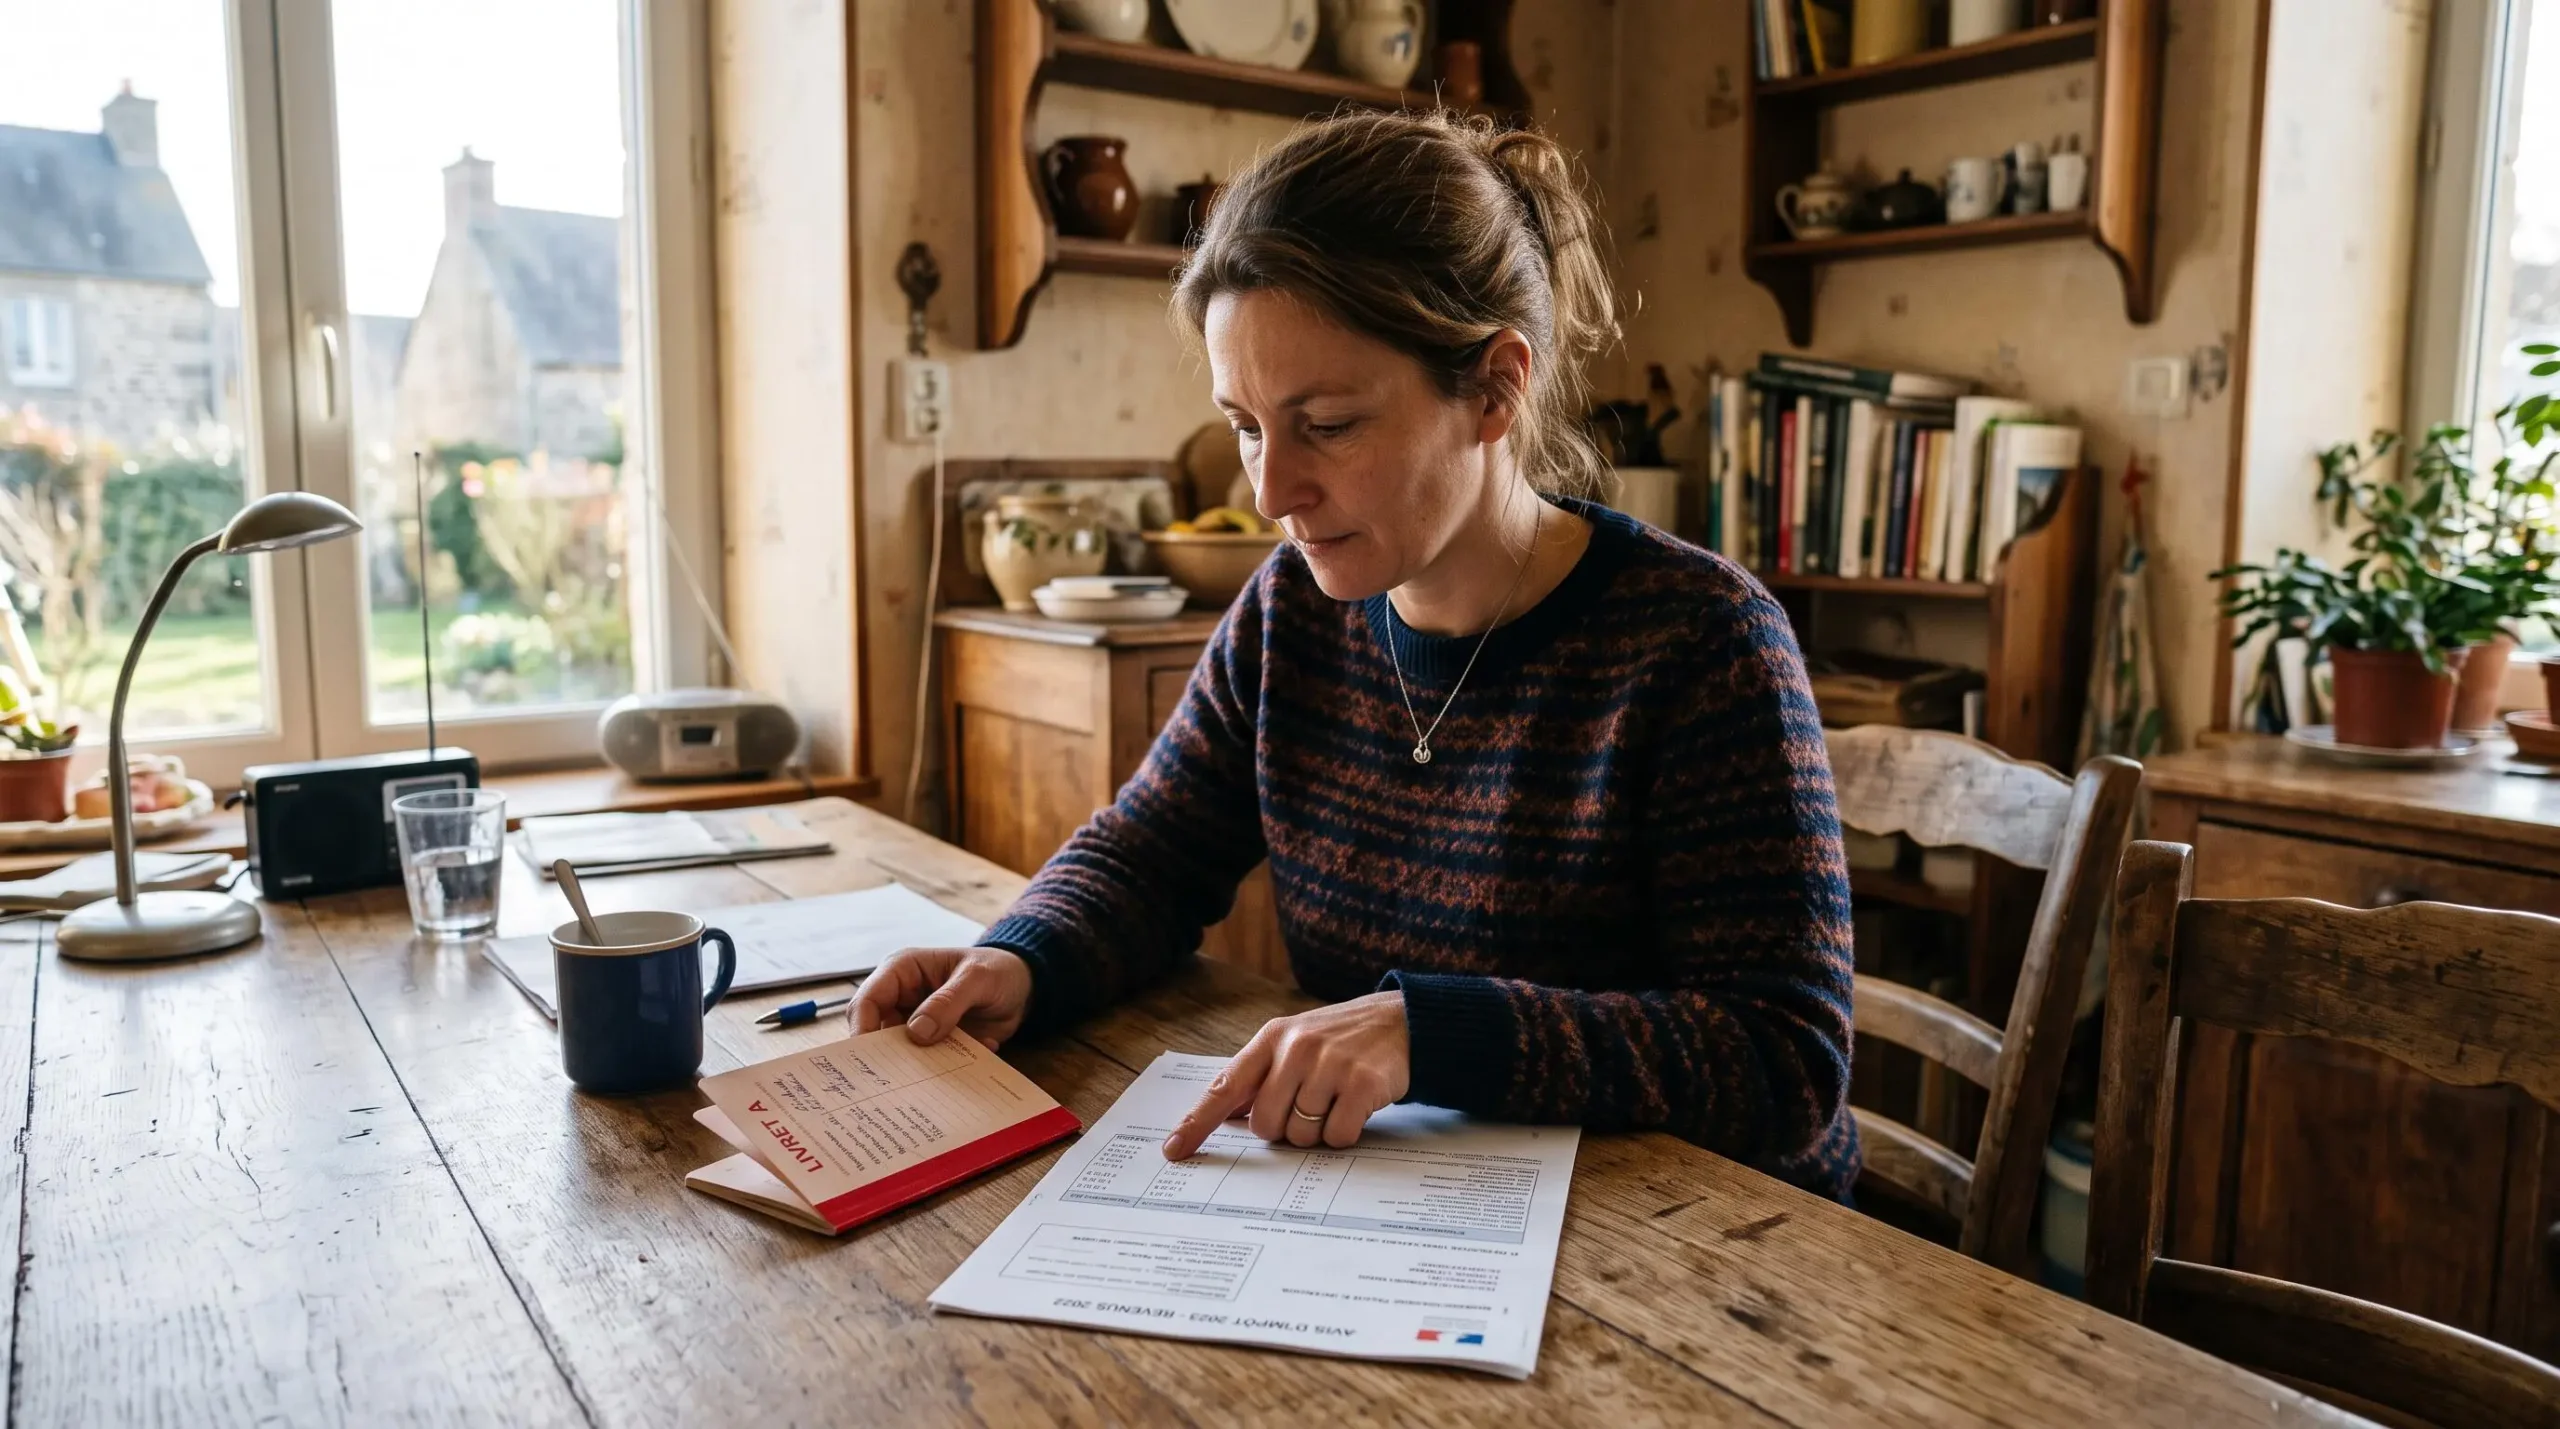
Vous avez entendu parler du LEP et vous vous demandez si vos revenus vous permettent d’en bénéficier ? La réponse tient en une comparaison : votre Revenu Fiscal de Référence (RFR) doit se situer en dessous d’un plafond fixé chaque année par l’État. Le Livret d’Épargne Populaire est le livret réglementé le mieux rémunéré en France, avec un taux de 2,5 % depuis le 1er août 2026, et ses intérêts sont totalement exonérés d’impôt sur le revenu comme de prélèvements sociaux. Cet article vous donne les seuils exacts, les conditions à remplir et la marche à suivre pour ouvrir un LEP sans démarches compliquées.
Ce qu’il faut retenir avant de vérifier votre éligibilité
- Le LEP rapporte 2,5 % net d’impôt et de prélèvements sociaux, contre 1,7 % pour le Livret A.
- Pour une personne seule, le RFR ne doit pas dépasser 23 028 € en 2026.
- La vérification d’éligibilité est automatique : votre banque interroge directement l’administration fiscale.
- Le plafond de versement est fixé à 10 000 €, hors capitalisation des intérêts.
Le Livret d’Épargne Populaire : définition et taux de rémunération
Le LEP est un livret d’épargne réglementé par l’État, réservé aux foyers fiscaux aux revenus modestes et domiciliés en France. Son principal atout est clair : il offre le taux le plus élevé parmi tous les livrets réglementés, tout en garantissant une exonération totale d’impôt sur le revenu et de prélèvements sociaux. Les fonds déposés bénéficient de la garantie de l’État, exactement comme sur un Livret A ou un LDDS.
Depuis le 1er août 2026, le taux du LEP est fixé à 2,5 %, selon les données du Ministère de l’Économie. À la même date, le Livret A est rémunéré à 1,7 %. L’écart de 0,8 point peut sembler modeste, mais il se traduit concrètement par un gain supplémentaire non négligeable sur la durée.
| Critère | LEP | Livret A |
|---|---|---|
| Taux de rémunération net | 2,5 % | 1,7 % |
| Fiscalité des intérêts | Exonérés | Exonérés |
| Plafond de versement | 10 000 € | 22 950 € |
| Condition de revenus | Oui (RFR plafonné) | Non |
| Garantie de l’État | Oui | Oui |
Concrètement, si vous placez 10 000 € pendant un an complet, le LEP vous rapporte 250 € nets, contre 170 € pour le Livret A. La différence de 80 € se cumule chaque année sans aucune imposition, ce qui fait du LEP le placement sans risque le plus performant pour les foyers éligibles.
Qui peut ouvrir un LEP ? Conditions de ressources et d’éligibilité
Oui, vous pouvez ouvrir un LEP si votre Revenu Fiscal de Référence de l’année N-2 ne dépasse pas les plafonds en vigueur. Pour une personne seule (une part fiscale), le plafond est fixé à 23 028 € en 2026, d’après les données relayées par La finance pour tous. Chaque demi-part supplémentaire majore ce seuil de 6 149 €.
En plus du plafond de revenus, trois conditions doivent être réunies : être âgé de plus de 18 ans, être fiscalement domicilié en France, et ne pas déjà détenir un LEP. Un foyer fiscal peut posséder au maximum deux LEP, soit un par conjoint.
La vérification de votre éligibilité est largement automatisée. Votre banque interroge directement l’administration fiscale pour contrôler votre RFR, à l’ouverture puis chaque année, comme le précise la Fédération Bancaire Française. Vous n’avez donc aucun justificatif de revenus à fournir dans la grande majorité des cas. Ce n’est que si les données fiscales ne sont pas disponibles — par exemple pour un primo-déclarant — que la banque vous demandera votre dernier avis d’imposition.
Avant d’ouvrir un LEP, il est essentiel de vérifier les conditions d’éligibilité et de bien comprendre les modalités de souscription. Revenus pris en compte, justificatifs à fournir, démarches auprès de la banque : plusieurs éléments peuvent être vérifiés avant de procéder à l’ouverture du livret. Pour retrouver les informations détaillées et connaître les conditions applicables, le site caisse-epargne.fr propose une présentation complète du LEP et de ses modalités.
Cas pratique
Marc, célibataire sans enfant, déclare un RFR de 21 500 € sur son avis d’imposition 2025 (revenus 2024). Le plafond pour une part fiscale en 2026 étant de 23 028 €, Marc est éligible au LEP et peut l’ouvrir dès maintenant. En revanche, s’il avait déclaré 24 000 €, il aurait dépassé le seuil de 23 028 € et n’aurait pas pu bénéficier de ce livret. Pour un couple marié avec deux enfants (trois parts fiscales), le plafond s’élèverait à 23 028 + (4 × 6 149) = 47 624 €, ce qui élargit considérablement l’éligibilité pour les familles.
Plafond de versement, retraits et fonctionnement des intérêts
Le plafond de versement du LEP est fixé à 10 000 €. Ce montant concerne uniquement les sommes que vous déposez : la capitalisation des intérêts n’est pas prise en compte. Votre solde peut donc dépasser 10 000 € grâce aux intérêts accumulés au fil des années, sans que vous ayez à effectuer de retrait pour rester dans la limite réglementaire.
Les versements et les retraits sont entièrement libres. Vous pouvez alimenter votre LEP à votre rythme et retirer tout ou partie de votre épargne sans condition de durée, sans frais et sans pénalité. Le versement initial minimal est généralement de 10 €, bien que ce montant puisse varier légèrement d’un établissement bancaire à l’autre.
Les intérêts sont calculés par quinzaine, selon le même mécanisme que le Livret A. Une somme déposée le 5 mars commence à produire des intérêts à partir du 16 mars, soit le premier jour de la quinzaine suivante. À l’inverse, un retrait effectué le 20 juin entraîne la perte des intérêts de la quinzaine en cours (du 16 au 30 juin). Pour optimiser votre rendement, privilégiez les versements en début de quinzaine (avant le 1er ou le 16 du mois) et les retraits en fin de quinzaine (après le 15 ou le dernier jour du mois).
Perte d’éligibilité et clôture automatique : si votre Revenu Fiscal de Référence dépasse le plafond réglementaire deux années consécutives, votre banque procédera à la clôture automatique de votre LEP. Un dépassement ponctuel sur une seule année n’entraîne pas la fermeture du livret, ce qui vous laisse une marge en cas de hausse temporaire de vos revenus.
Comment ouvrir un LEP en ligne, étape par étape ?
L’ouverture d’un LEP en ligne se déroule en quelques minutes auprès de la plupart des banques. La procédure est largement automatisée grâce à la vérification directe de votre éligibilité par l’administration fiscale, ce qui élimine la crainte de démarches administratives lourdes.
- Connectez-vous à votre espace bancaireAccédez au site ou à l’application mobile de votre banque avec vos identifiants habituels.
- Sélectionnez le LEP parmi les livrets proposésRendez-vous dans la rubrique « Ouvrir un livret » ou « Épargne » et choisissez le Livret d’Épargne Populaire.
- Autorisez la vérification de votre éligibilitéLa banque interroge automatiquement l’administration fiscale pour contrôler votre Revenu Fiscal de Référence. Aucune pièce justificative n’est nécessaire si le contrôle aboutit.
- Effectuez le versement initialUn premier dépôt de 10 € minimum suffit pour activer votre LEP.
- Votre LEP est opérationnelVous pouvez immédiatement y effectuer des versements libres et commencer à bénéficier du taux de 2,5 %.
Si la vérification automatique ne fonctionne pas — situation qui concerne principalement les personnes n’ayant pas encore reçu leur premier avis d’imposition — la banque vous demandera de fournir une copie de votre avis d’imposition. Cette étape reste exceptionnelle et ne remet pas en cause la simplicité globale de la démarche.
LEP : questions fréquentes et produits complémentaires pour préparer l’avenir
Avant d’ouvrir votre LEP, il est normal de vous poser quelques dernières questions pratiques. Voici les réponses aux interrogations les plus courantes, suivies de pistes pour compléter votre épargne si votre situation le permet.
Peut-on cumuler un LEP et un Livret A ?
Oui. Le LEP et le Livret A sont deux livrets réglementés distincts que vous pouvez détenir simultanément. Le LEP est plafonné à 10 000 € et le Livret A à 22 950 €, ce qui vous permet de placer jusqu’à 32 950 € sur ces deux supports exonérés d’impôt.
Les intérêts du LEP sont-ils vraiment exonérés d’impôt ?
Oui. Les intérêts générés par le LEP sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Le taux de 2,5 % est donc un taux net, contrairement à celui d’un livret bancaire classique dont les intérêts sont soumis au prélèvement forfaitaire unique de 30 %.
Que se passe-t-il si mes revenus augmentent après l’ouverture ?
Un dépassement ponctuel du plafond de RFR sur une seule année n’entraîne pas la clôture de votre LEP. Votre livret ne sera fermé que si votre RFR dépasse le seuil réglementaire pendant deux années consécutives. Vous conservez donc votre LEP en cas de hausse temporaire de vos revenus.
Faut-il fournir un avis d’imposition pour ouvrir un LEP ?
Dans la plupart des cas, non. La banque vérifie votre éligibilité en interrogeant directement l’administration fiscale. Vous n’aurez à fournir votre avis d’imposition que si les données fiscales ne sont pas disponibles, par exemple lors de votre première déclaration de revenus.
Le LEP constitue un socle d’épargne sécurisé et performant, mais son plafond de 10 000 € peut rapidement être atteint. Selon vos projets et votre horizon de placement, d’autres solutions réglementées comme le Livret A, le PEL ou l’assurance vie peuvent venir compléter votre stratégie d’épargne. Si vous envisagez un horizon de long terme, le plan d’épargne retraite peut également mériter votre attention pour préparer votre avenir financier.
Vérifiez votre Revenu Fiscal de Référence sur votre dernier avis d’imposition, comparez-le au plafond de 23 028 € pour une part, et lancez-vous si vous êtes éligible : l’ouverture prend quelques minutes et les intérêts courent immédiatement, à l’abri de toute imposition.